Sửa đổi quy tắc xuất xứ trong hiệp định khu vực thương mại tự do ASEAN – Hàn Quốc mà thương nhân xuất, nhập khẩu nên biết
Ngày 27/3/2024, Bộ Công Thương ban hành Thông tư 04/2024/TT-BCT về việc sửa đổi, bổ sung một số điều của Thông tư 20/2014/TT-BCT định thực hiện Quy tắc xuất xứ trong Hiệp định khu vực thương mại tự do ASEAN - Hàn Quốc. Trong đó, có những sự thay đổi quan trọng như sau:
- Sửa đổi tên gọi của Hiệp định khu vực thương mại tự do ASEAN - Hàn Quốc
Một trong những vấn đề quan trọng trong lần sửa đổi này đó là đổi tên gọi của Hiệp định trong Thông tư. Cụ thể sửa đổi tên gọi “Hiệp định khu vực thương mại tự do ASEAN - Hàn Quốc” thành “Hiệp định Thương mại Hàng hóa thuộc Hiệp định khung về Hợp tác Kinh tế Toàn diện ASEAN - Hàn Quốc”
- Bổ sung thêm công thức tính RVC (Regional Value Content – Hàm lượng giá trị khu vực)
Nếu như trong Thông tư 20/2014/TT-BCT chỉ có một công thức tính hàm lượng giá trị khu vực (RVC) gián tiếp để xác định hàng hóa có xuất xứ không thuần túy được ghi nhận tại Điều 4 Phụ lục I như sau:
|
RVC = |
FOB - VNM |
x 100% |
|
FOB |
Theo đó “VNM” là trị giá nguyên liệu đầu vào không có xuất xứ hoặc không xác định được xuất xứ, có thể là:
a) Giá CIF tại thời điểm nhập khẩu của nguyên liệu, phụ tùng hoặc hàng hóa; hoặc
b) Giá mua đầu tiên của nguyên liệu, phụ tùng hoặc hàng hóa không xác định được xuất xứ tại lãnh thổ nước thành viên nơi diễn ra các công đoạn gia công, chế biến.
Nay Thông tư 04/2024/TT-BCT đã bổ sung thêm công thức tính hàm lượng giá trị khu vực (RVC) trực tiếp như sau:
|
RVC = |
VOM |
x 100% |
|
FOB |
Trong đó “VOM” là trị giá nguyên liệu có xuất xứ, bao gồm trị giá nguyên liệu có xuất xứ, chi phí nhân công trực tiếp, chi phí phân bổ trực tiếp, chi phí vận chuyển và lợi nhuận.
Đồng thời bổ sung khoản 1 Điều 1 Thông tư 04/2024/TT-BCT cũng bổ sung quy định cho phép nhà xuất khẩu hoặc nhà sản xuất của nước thành viên xuất khẩu linh hoạt áp dụng công thức tính RVC trực tiếp hoặc công thức tính RVC gián tiếp, việc lựa chọn công thức tính RVC nào sẽ phải được tiếp tục áp dụng suốt một năm tài chính của nhà xuất khẩu hoặc nhà sản xuất đó. Trường hợp nước thành viên nhập khẩu tiến hành kiểm tra, xác minh xuất xứ hàng hóa, bất kỳ việc kiểm tra, xác minh nào đối với tiêu chí RVC phải được thực hiện trên cơ sở công thức tính RVC mà nhà xuất khẩu hoặc nhà sản xuất của nước thành viên xuất khẩu đã sử dụng.
- Điều kiện được công nhận của Giấy Chứng nhận xuất xứ hàng hóa (C/O)
Khoản 2 Điều 1 Thông tư 04/2024/TT-BCT quy định Giấy chứng nhận xuất xứ hàng hóa (C/O) phải đáp ứng 4 vấn đề sau:
a) Ở dạng bản giấy được in ra có chữ ký, con dấu cấp theo hình thức cấp tay hoặc có chữ ký, con dấu cấp dưới dạng điện tử của các Tổ chức cấp C/O của nước thành viên xuất khẩu;
b) Làm trên khổ giấy A4;
c) Phù hợp với mẫu quy định tại Phụ lục VI-A ban hành kèm theo Thông tư số 20/2014/TT-BCT và được gọi là C/O mẫu AK;
d) Được khai bằng tiếng Anh
Trên là những thay đổi quan trọng trong Thông tư 04/2024/TT-BCT về việc sửa đổi, bổ sung một số điều của Thông tư 20/2014/TT-BCT định thực hiện Quy tắc xuất xứ trong Hiệp định khu vực thương mại tự do ASEAN - Hàn Quốc. Thông tư 04/2024/TT-BCT, có hiệu lực thi hành kể từ ngày 11 tháng 5 năm 2024.
-------------------
CÔNG TY LUẬT CiLAF & PARTNERS
Address: 234 Ngô Thì Nhậm, P. An Khánh, Q. Ninh Kiều, TP. Cần Thơ
Phone: 0706.68.78.68
Mail: contact@cilaf.vn
Website: www.cilaf.vn
Hoặc inbox trực tiếp qua Fanpage
Facebook: Công ty Luật Cilaf & Partners
Link: https://www.facebook.com/cilaf.vn
Zalo OA: zalo.me/2884625428758109382
-
 DOANH NGHIỆP CẦN HOÀN THÀNH BỔ SUNG THÔNG TIN CHỦ SỞ HỮU HƯỞNG LỢI TRƯỚC NGÀY 01/12/2026
-
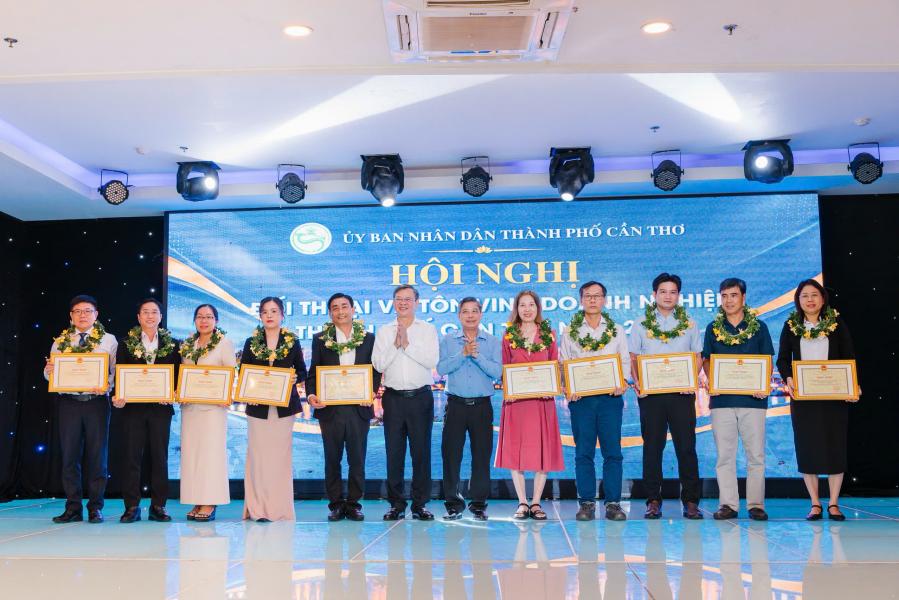 CILAF & PARTNERS VINH DỰ ĐƯỢC CHỦ TỊCH UBND THÀNH PHỐ CẦN THƠ TẶNG BẰNG KHEN NHÂN NGÀY DOANH NHÂN VIỆT NAM 13/10
-
 CHÚC MỪNG NGÀY DOANH NHÂN VIỆT NAM 13/10
-
 NGHỊ ĐỊNH 373/2026/NĐ-CP: KHUNG PHÁP LÝ MỚI VỀ CHUYỂN ĐƠN VỊ SỰ NGHIỆP CÔNG LẬP THÀNH DOANH NGHIỆP
-
 ⚖️ CHÀO MỪNG KỶ NIỆM 81 NĂM NGÀY TRUYỀN THỐNG LUẬT SƯ VIỆT NAM (10/10/1945 – 10/10/2026)
-
DOANH NGHIỆP CẦN HOÀN THÀNH BỔ SUNG THÔNG TIN CHỦ SỞ HỮU HƯỞNG LỢI TRƯỚC NGÀY 01/12/2026
-
NGHỊ ĐỊNH 373/2026/NĐ-CP: KHUNG PHÁP LÝ MỚI VỀ CHUYỂN ĐƠN VỊ SỰ NGHIỆP CÔNG LẬP THÀNH DOANH NGHIỆP
-
 NGHỊ ĐỊNH 365/2026/NĐ-CP: KHUNG PHÁP LÝ MỚI VỀ KINH DOANH XUẤT, NHẬP KHẨU GẠO TỪ 01/10/2026
-
 THÔNG TƯ 48/2026/TT-BCT: KHUNG MỚI VỀ HẠN NGẠCH THUẾ QUAN NHẬP KHẨU VÀ HÀNG HÓA CẤM NHẬP KHẨU