Trường hợp tính thuế thu nhập cá nhân đối với người nước ngoài là cá nhân cư trú phát sinh thu nhập tiền lương, tiền công trên lãnh thổ Việt Nam
Cơ sở pháp lý:
- Hiệp định giữa Chính phủ nước Cộng hoà Xã hội Chủ nghĩa Việt Nam và chính phủ nước Cộng hoà Xing-ga-po về tránh đánh thuế hai lần và ngăn ngừa việc trốn lậu thuế đối với thuế đánh vào thu nhập (“Hiệp định”);
- Luật Thuế thu nhập cá nhân 2007 sửa đổi, bổ sung 2012, 2014 (“Luật Thuế thu nhập cá nhân”);
- Thông tư số 111/2013/TT-BTC ngày 15/8/2013 của Bộ Tài chính hướng dẫn thực hiện Luật Thuế thu nhập cá nhân, Luật sửa đổi, bổ sung một số điều của Luật thuế thu nhập cá nhân và Nghị định số 65/2013/NĐ-CP của Chính phủ quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân và Luật sửa đổi, bổ sung một số điều của Luật thuế thu nhập cá nhân;
- Thông tư số 205/2013/TT-BTC ngày 24 tháng 12 năm 2013 của Bộ Tài chính hướng dẫn thực hiện các Hiệp định tránh đánh thuế hai lần và ngăn ngừa việc trốn lậu thuế đối với các loại thuế đánh vào thu nhập và tài sản giữa Việt Nam với các nước và vùng lãnh thổ có hiệu lực thi hành tại Việt Nam.
Theo khoản 2 Điều 2 Luật Thuế thu nhập cá nhân năm 2007, cá nhân cư trú là người đáp ứng một trong các điều kiện sau đây:
- Có mặt tại Việt Nam từ 183 ngày trở lên tính trong một năm dương lịch hoặc tính theo 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam;
- Có nơi ở thường xuyên tại Việt Nam, bao gồm có nơi ở đăng ký thường trú hoặc có nhà thuê để ở tại Việt Nam theo hợp đồng thuê có thời hạn.
Căn cứ Khoản 3 Điều 2 Hiệp định giữa Chính phủ Xing-ga-po và Chính phủ nước Cộng hòa xã hội chủ nghĩa Việt Nam về tránh đánh thuế hai lần và ngăn ngừa việc trốn lậu thuế đối với các loại thuế đánh vào thu nhập:
“3/ Những loại thuế hiện hành được áp dụng trong Hiệp định này là:
a. Tại Việt Nam:
i. thuế thu nhập cá nhân;
ii. thuế lợi tức ;
iii. thuế chuyển lợi nhuận ra nước ngoài;
iv. thuế đối với nhà thầu phụ nước ngoài trong lĩnh vực dầu khí; và
v. thuế đối với nhà thầu nước ngoài;(dưới đây gọi tắt là "thuế Việt Nam"
b. Tại Singapore:
Thuế thu nhập (dưới đây gọi tắt là “thuế Singapore”)
Hiệp định này cũng sẽ được áp dụng cho các loại thuế có tính chất tương tự hay về căn bản giống như các loại thuế trên do từng nước ký kết ban hành sau ngày ký Hiệp định này để dùng, hoặc thay thế các loại thuế hiện hành. Các nhà chức trách có thẩm quyền của các Nước ký kết sẽ thông báo cho nhau biết những thay đổi cơ bản trong luật thuế của từng Nước.”
- Căn cứ Điều 48 Thông tư số 205/2013/TT-BTC ngày 24/12/2013 hướng dẫn biện pháp khấu trừ thuế:
“Trường hợp một đối tượng cư trú của Việt Nam có thu nhập và đã nộp thuế tại Nước ký kết Hiệp định với Việt Nam, nếu tại Hiệp định, Việt Nam cam kết thực hiện biện pháp khấu trừ thuế thì khi đối tượng cư trú này kê khai thuế thu nhập tại Việt Nam, các khoản thu nhập đó sẽ được tính vào thu nhập chịu thuế tại Việt Nam theo quy định của pháp luật hiện hành về thuế ở Việt Nam và số tiền thuế đã nộp ở Nước ký kết sẽ được khấu trừ vào số thuế phải nộp tại Việt Nam. Việc khấu trừ thuế thực hiện theo các nguyên tắc dưới đây:
a) Thuế đã nộp ở Nước ký kết được khấu trừ là sắc thuế được quy định tại Hiệp định;
b) Số thuế được khấu trừ không vượt quá số thuế phải nộp tại Việt Nam tính trên thu nhập từ Nước ký kết theo quy định pháp luật hiện hành về thuế ở Việt Nam nhưng cũng không được khấu trừ hoặc hoàn số thuế đã nộp cao hơn ở nước ngoài;
c) Số thuế đã nộp ở Nước ký kết được khấu trừ là số thuế phát sinh trong thời gian thuộc năm tính thuế tại Việt Nam....”
- Căn cứ Thông tư số 111/2013/TT-BTC ngày 15/8/2013 của Bộ Tài chính hướng dẫn thực hiện Luật Thuế thu nhập cá nhân, Luật sửa đổi, bổ sung một số điều của Luật thuế thu nhập cá nhân và Nghị định số 65/2013/NĐ-CP của Chính phủ quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân và Luật sửa đổi, bổ sung một số điều của Luật thuế thu nhập cá nhân:
+ Tại Khoản 1 Điều 6 Thông tư số 111/2013/TT-BTC quy định kỳ tính thuế:
“1. Đối với cá nhân cư trú
a) Kỳ tính thuế theo năm: áp dụng đối với thu nhập từ kinh doanh và thu nhập từ tiền lương, tiền công.
Trường hợp trong năm dương lịch, cá nhân có mặt tại Việt Nam từ 183 ngày trở lên thì kỳ tính thuế được tính theo năm dương lịch.
Trường hợp trong năm dương lịch, cá nhân có mặt tại Việt Nam dưới 183 ngày nhưng tính trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam là từ 183 ngày trở lên thì kỳ tính thuế đầu tiên được xác định là 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam. Từ năm thứ hai, kỳ tính thuế căn cứ theo năm dương lịch.
... ”
Như vậy, sẽ có 02 trường hợp tính kỳ tính thuế trong trường hợp cá nhân cư trú như sau:
Trường hợp 1: Cá nhân có mặt tại Việt Nam dưới 183 ngày nhưng tính trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam là từ 183 ngày trở lên thì kỳ tính thuế đầu tiên được xác định là 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam. Từ năm thứ hai, kỳ tính thuế căn cứ theo năm dương lịch.
Trường hợp 2: Trường hợp trong năm dương lịch, cá nhân có mặt tại Việt Nam từ 183 ngày trở lên thì kỳ tính thuế được tính theo năm dương lịch.
――――――――
Để được tư vấn vui lòng liên hệ:
CÔNG TY LUẬT CiLAF & PARTNERS
Address: 234 Ngô Thì Nhậm, P. An Khánh, Q. Ninh Kiều, TP. Cần Thơ
Phone: 0706.68.78.68
Mail: contact@cilaf.vn
Website: www.cilaf.vn
Hoặc inbox trực tiếp qua Fanpage
Facebook: Công ty Luật Cilaf & Partners
Link: https://www.facebook.com/cilaf.vn
Zalo OA: zalo.me/2884625428758109382
-
 DOANH NGHIỆP CẦN HOÀN THÀNH BỔ SUNG THÔNG TIN CHỦ SỞ HỮU HƯỞNG LỢI TRƯỚC NGÀY 01/12/2026
-
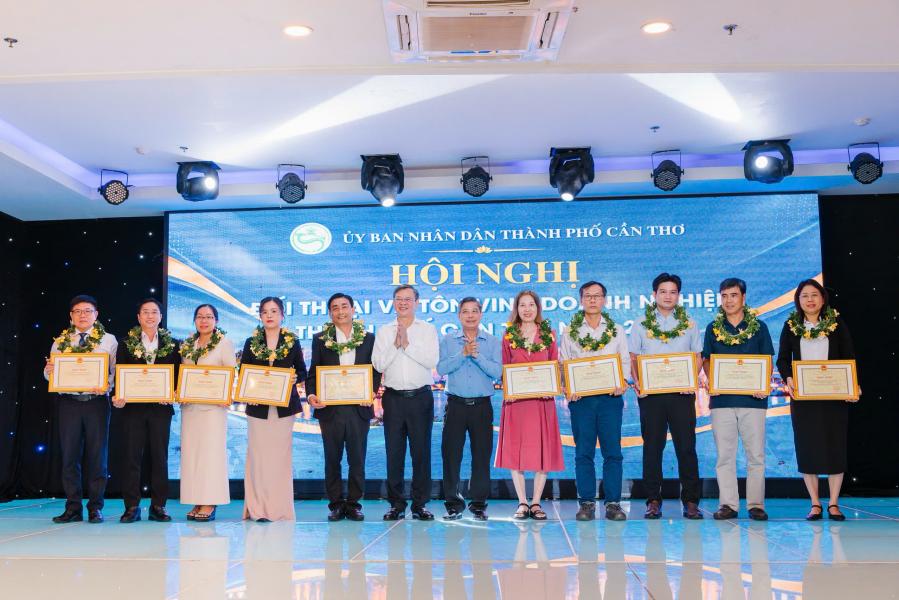 CILAF & PARTNERS VINH DỰ ĐƯỢC CHỦ TỊCH UBND THÀNH PHỐ CẦN THƠ TẶNG BẰNG KHEN NHÂN NGÀY DOANH NHÂN VIỆT NAM 13/10
-
 CHÚC MỪNG NGÀY DOANH NHÂN VIỆT NAM 13/10
-
 NGHỊ ĐỊNH 373/2026/NĐ-CP: KHUNG PHÁP LÝ MỚI VỀ CHUYỂN ĐƠN VỊ SỰ NGHIỆP CÔNG LẬP THÀNH DOANH NGHIỆP
-
 ⚖️ CHÀO MỪNG KỶ NIỆM 81 NĂM NGÀY TRUYỀN THỐNG LUẬT SƯ VIỆT NAM (10/10/1945 – 10/10/2026)
-
DOANH NGHIỆP CẦN HOÀN THÀNH BỔ SUNG THÔNG TIN CHỦ SỞ HỮU HƯỞNG LỢI TRƯỚC NGÀY 01/12/2026
-
NGHỊ ĐỊNH 373/2026/NĐ-CP: KHUNG PHÁP LÝ MỚI VỀ CHUYỂN ĐƠN VỊ SỰ NGHIỆP CÔNG LẬP THÀNH DOANH NGHIỆP
-
 NGHỊ ĐỊNH 365/2026/NĐ-CP: KHUNG PHÁP LÝ MỚI VỀ KINH DOANH XUẤT, NHẬP KHẨU GẠO TỪ 01/10/2026
-
 THÔNG TƯ 48/2026/TT-BCT: KHUNG MỚI VỀ HẠN NGẠCH THUẾ QUAN NHẬP KHẨU VÀ HÀNG HÓA CẤM NHẬP KHẨU