Chuẩn mực thẩm định giá Việt Nam về thẩm định giá bất động sản từ ngày 05 tháng 8 năm 2024
Chuẩn mực thẩm định giá Việt Nam về Thẩm định giá bất động sản ban hành kèm theo Thông tư số 42/2024/TT-BTC ngày 20 tháng 6 năm 2024 quy định và hướng dẫn về thẩm định giá bất động sản khi thẩm định giá theo quy định của pháp luật về giá. Chuẩn mực thẩm định giá Việt Nam này không áp dụng đối với trường hợp định giá đất theo quy định của pháp luật về đất đai.
* Các cách tiếp cận thẩm định giá bất động sản
Tại khoản 1, 2 Điều 4 của Chuẩn mực thẩm định giá Việt Nam về thẩm định giá bất động sản (Kèm theo Thông tư số 42/2024/TT-BTC ngày 20 tháng 6 năm 2024 của Bộ trưởng Bộ Tài chính) quy định:
“Các cách tiếp cận áp dụng trong thẩm định giá bất động sản bao gồm cách tiếp cận từ thị trường, cách tiếp cận từ chi phí và cách tiếp cận từ thu nhập theo quy định tại Chuẩn mực thẩm định giá Việt Nam hoặc sử dụng kết hợp các cách tiếp cận.
Phương pháp thẩm định giá sử dụng trong thẩm định giá bất động sản bao gồm các phương pháp thẩm định giá thuộc các cách tiếp cận hoặc kết hợp các cách tiếp cận quy định tại khoản 1 Điều này. Phương pháp thặng dư là phương pháp thẩm định giá được xây dựng dựa trên cơ sở kết hợp cách tiếp cận từ thị trường, cách tiếp cận từ chi phí và cách tiếp cận từ thu nhập.”
Theo quy định tại khoản 1 Điều 4 chuẩn mực thẩm định giá Việt Nam về cách tiếp cận từ thị trường ban hành kèm theo Thông tư số 32/2024/TT-BTC thì:
“Cách tiếp cận từ thị trường xác định giá trị của tài sản thẩm định giá thông qua việc so sánh tài sản thẩm định giá với các tài sản so sánh đã có các thông tin về giá trên thị trường; trường hợp thẩm định giá doanh nghiệp được sử dụng thêm các thông tin về giá của chính tài sản thẩm định giá.”
Theo quy định tại khoản 1 Điều 3 chuẩn mực thẩm định giá Việt Nam về cách tiếp cận từ chi phí ban hành kèm theo Thông tư số 32/2024/TT-BTC thì:
“Cách tiếp cận từ chi phí là cách thức xác định giá trị của tài sản thẩm định giá thông qua chi phí tạo ra một tài sản có chức năng, công dụng giống hệt hoặc tương tự với tài sản thẩm định giá và hao mòn của tài sản thẩm định giá.”
Theo quy định tại khoản 1 Điều 3 chuẩn mực thẩm định giá Việt Nam về cách tiếp cận từ thu nhập ban hành kèm theo Thông tư số 32/2024/TT-BTC thì:
“Cách tiếp cận từ thu nhập là cách thức xác định giá trị của tài sản thông qua việc quy đổi dòng tiền trong tương lai có được từ tài sản về giá trị hiện tại.”
Căn cứ vào đặc điểm của bất động sản cần thẩm định giá, mục đích thẩm định giá, thời điểm thẩm định giá, cơ sở giá trị thẩm định giá, các thông tin và số liệu về bất động sản cần thẩm định giá có thể thu thập được để lựa chọn cách tiếp cận và phương pháp thẩm định giá phù hợp.
Thông tư số 42/2024/TT-BTC có hiệu lực thi hành kể từ ngày 05 tháng 8 năm 2024.
――――――――
Để được tư vấn vui lòng liên hệ:
CÔNG TY LUẬT CiLAF & PARTNERS
Address: 234 Ngô Thì Nhậm, P. An Khánh, Q. Ninh Kiều, TP. Cần Thơ
Phone: 0706.68.78.68
Mail: contact@cilaf.vn
Website: www.cilaf.vn
Hoặc inbox trực tiếp qua Fanpage
Facebook: Công ty Luật Cilaf & Partners
Link: https://www.facebook.com/cilaf.vn
Zalo OA: zalo.me/2884625428758109382
-
 DOANH NGHIỆP CẦN HOÀN THÀNH BỔ SUNG THÔNG TIN CHỦ SỞ HỮU HƯỞNG LỢI TRƯỚC NGÀY 01/12/2026
-
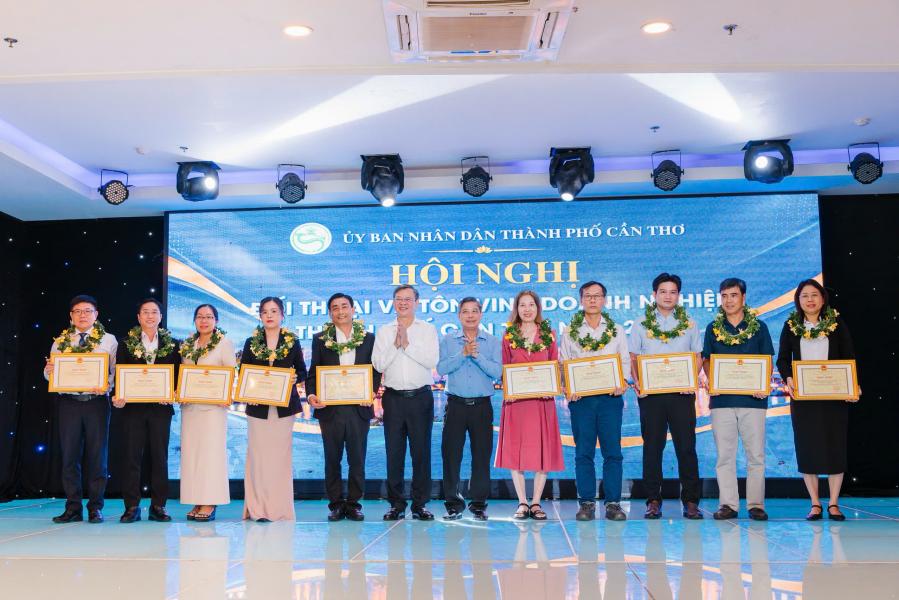 CILAF & PARTNERS VINH DỰ ĐƯỢC CHỦ TỊCH UBND THÀNH PHỐ CẦN THƠ TẶNG BẰNG KHEN NHÂN NGÀY DOANH NHÂN VIỆT NAM 13/10
-
 CHÚC MỪNG NGÀY DOANH NHÂN VIỆT NAM 13/10
-
 NGHỊ ĐỊNH 373/2026/NĐ-CP: KHUNG PHÁP LÝ MỚI VỀ CHUYỂN ĐƠN VỊ SỰ NGHIỆP CÔNG LẬP THÀNH DOANH NGHIỆP
-
 ⚖️ CHÀO MỪNG KỶ NIỆM 81 NĂM NGÀY TRUYỀN THỐNG LUẬT SƯ VIỆT NAM (10/10/1945 – 10/10/2026)
-
DOANH NGHIỆP CẦN HOÀN THÀNH BỔ SUNG THÔNG TIN CHỦ SỞ HỮU HƯỞNG LỢI TRƯỚC NGÀY 01/12/2026
-
NGHỊ ĐỊNH 373/2026/NĐ-CP: KHUNG PHÁP LÝ MỚI VỀ CHUYỂN ĐƠN VỊ SỰ NGHIỆP CÔNG LẬP THÀNH DOANH NGHIỆP
-
 NGHỊ ĐỊNH 365/2026/NĐ-CP: KHUNG PHÁP LÝ MỚI VỀ KINH DOANH XUẤT, NHẬP KHẨU GẠO TỪ 01/10/2026
-
 THÔNG TƯ 48/2026/TT-BCT: KHUNG MỚI VỀ HẠN NGẠCH THUẾ QUAN NHẬP KHẨU VÀ HÀNG HÓA CẤM NHẬP KHẨU