NGHỊ ĐỊNH 398/2026/NĐ-CP: GIẢM 30% THUẾ THU NHẬP DOANH NGHIỆP VÀ THUẾ THU NHẬP CÁ NHÂN
Ngày 29/10/2026, Chính phủ ban hành Nghị định 398/2026/NĐ-CP Quy định chi tiết Nghị quyết 43/2026/QH16 về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp. Nghị định có hiệu lực thi hành từ ngày 29/10/2026 và áp dụng cho kỳ tính thuế năm 2026, năm 2027.
1. ĐỐI TƯỢNG ÁP DỤNG: Cá nhân và doanh nghiệp, tổ chức có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng, bao gồm:
- Cá nhân cư trú có hoạt động sản xuất, kinh doanh, bao gồm cả cá nhân đăng ký thành lập hộ kinh doanh hoặc người được các thành viên hộ gia đình ủy quyền làm người đại diện hộ kinh doanh (sau đây gọi là cá nhân kinh doanh).
- Doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam.
- Hợp tác xã, liên hiệp hợp tác xã được thành lập theo Luật Hợp tác xã.
- Đơn vị sự nghiệp được thành lập theo quy định của pháp luật Việt Nam.
- Tổ chức khác được thành lập theo quy định của pháp luật Việt Nam có hoạt động sản xuất kinh doanh có thu nhập.
2. CĂN CỨ XÁC ĐỊNH DOANH THU NĂM:
- Đối với cá nhân kinh doanh: Doanh thu năm làm căn cứ xác định cá nhân kinh doanh thuộc đối tượng được giảm thuế thu nhập cá nhân (TNCN) thực hiện theo quy định tại Điều 4, Điều 5 Nghị định số 68/2026/NĐ-CP Quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh (được sửa đổi, bổ sung bởi Nghị định số 141/2026/NĐ-CP).
- Đối với doanh nghiệp, tổ chức: Doanh thu năm làm căn cứ xác định doanh nghiệp thuộc đối tượng được giảm thuế thu nhập doanh nghiệp (TNDN) bao gồm doanh thu từ hoạt động bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu từ hoạt động tài chính và thu nhập khác.
3. MỨC GIẢM THUẾ:
- Thuế thu nhập doanh nghiệp: giảm 30% số thuế TNDN phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập của doanh nghiệp, tổ chức. Doanh nghiệp đang được ưu đãi thuế thì số thuế TNDN được giảm tính trên số thuế TNDN phải nộp sau khi đã trừ ưu đãi thuế.
- Thuế thu nhập cá nhân: giảm 30% số thuế TNCN phải nộp từ hoạt động kinh doanh của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập từ kinh doanh của cá nhân cư trú.
4. KÊ KHAI GIẢM THUẾ:
- Cá nhân kinh doanh dự kiến doanh thu trong kỳ tính thuế năm 2026, năm 2027 nếu không quá 10 tỷ đồng thì kê khai giảm thuế thu nhập cá nhân theo Mẫu số 01 tại Phụ lục kèm theo Nghị định 398/2026/NĐ-CP và nộp cùng hồ sơ khai thuế quý, 06 tháng đầu năm, 06 tháng cuối năm, năm.
- Tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay thuế TNCN cho cá nhân kinh doanh, căn cứ doanh thu nếu không quá 10 tỷ đồng thuộc phạm vi khấu trừ, khai thay, nộp thay thì tổ chức, cá nhân thực hiện giảm 30% số thuế TNCN phải khấu trừ, khai thay, nộp thay theo tháng, quý hoặc theo lần phát sinh, kê khai theo Mẫu số 02 tại Phụ lục kèm theo Nghị định 398/2026/NĐ-CP và nộp cùng Tờ khai thuế TNCN của tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay thuế TNCN cho cá nhân kinh doanh.
- Doanh nghiệp dự kiến doanh thu trong kỳ tính thuế năm 2026, năm 2027 nếu không quá 10 tỷ đồng thì tự xác định số thuế được giảm khi tạm nộp thuế TNDN hằng quý.
5. TRƯỜNG HỢP MỨC DOANH THU VƯỢT QUÁ 10 TỶ ĐỒNG:
- Đối với cá nhân kinh doanh: Nếu tổng doanh thu thực tế trong năm vượt quá 10 tỷ đồng thì không được áp dụng mức giảm thuế và phải nộp bổ sung số thuế TNCN đã được giảm, kê khai điều chỉnh theo Mẫu số 03 tại Phụ lục kèm theo Nghị định 398/2026/NĐ-CP và nộp cùng hồ sơ khai thuế của kỳ phát sinh doanh thu lũy kế tính từ đầu năm trên 10 tỷ đồng.
Số thuế TNCN phải nộp bổ sung do xác định lại điều kiện giảm thuế theo quy định này không tính tiền chậm nộp đến thời hạn nộp hồ sơ khai thuế theo quy định của kỳ phát sinh doanh thu lũy kế trên 10 tỷ đồng.
- Đối với doanh nghiệp, tổ chức: Nếu tổng doanh thu thực tế trong kỳ tính thuế vượt quá 10 tỷ đồng thì doanh nghiệp thực hiện kê khai, nộp thuế TNDN theo quy định.
Doanh nghiệp phải nộp đủ số tiền thuế thiếu so với số phải nộp và việc xử lý tiền chậm nộp thực hiện theo quy định tại khoản 3 Điều 24 Nghị định số 252/2026/NĐ-CP uy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành một số điều của Luật Quản lý thuế.
-------------------------------
Hãng luật chuyên tư vấn pháp lý đầu tư, kinh doanh cho doanh nghiệp tại Cần Thơ & Mekong. Đội ngũ luật sư giàu kinh nghiệm, đồng hành cùng khách hàng cập nhật kịp thời các quy định pháp luật mới nhằm phát hiện, ngăn ngừa và giảm thiểu rủi ro pháp lý cho doanh nghiệp.
CÔNG TY LUẬT CILAF & PARTNERS
 www.cilaf.vn ✉ contact@cilaf.vn
☎ 0918 185 518 - 0706 687 868
Lầu 1, số 41 Cách Mạng Tháng Tám, P. Cái Khế, TP. Cần Thơ
-
 NGHỊ ĐỊNH 398/2026/NĐ-CP: GIẢM 30% THUẾ THU NHẬP DOANH NGHIỆP VÀ THUẾ THU NHẬP CÁ NHÂN
-
 NGHỊ ĐỊNH 342/2026/NĐ-CP: QUY ĐỊNH MỚI VỀ HOẠT ĐỘNG MUA BÁN HÀNG HÓA CỦA NHÀ ĐẦU TƯ NƯỚC NGOÀI TẠI VIỆT NAM
-
 DOANH NGHIỆP CẦN HOÀN THÀNH BỔ SUNG THÔNG TIN CHỦ SỞ HỮU HƯỞNG LỢI TRƯỚC NGÀY 01/12/2026
-
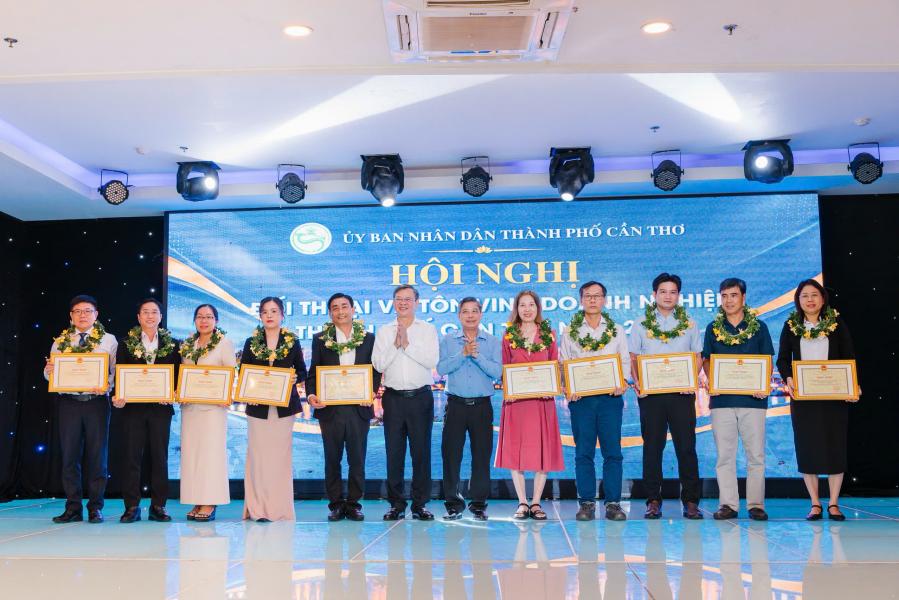 CILAF & PARTNERS VINH DỰ ĐƯỢC CHỦ TỊCH UBND THÀNH PHỐ CẦN THƠ TẶNG BẰNG KHEN NHÂN NGÀY DOANH NHÂN VIỆT NAM 13/10
-
 CHÚC MỪNG NGÀY DOANH NHÂN VIỆT NAM 13/10
-
NGHỊ ĐỊNH 342/2026/NĐ-CP: QUY ĐỊNH MỚI VỀ HOẠT ĐỘNG MUA BÁN HÀNG HÓA CỦA NHÀ ĐẦU TƯ NƯỚC NGOÀI TẠI VIỆT NAM
-
DOANH NGHIỆP CẦN HOÀN THÀNH BỔ SUNG THÔNG TIN CHỦ SỞ HỮU HƯỞNG LỢI TRƯỚC NGÀY 01/12/2026
-
 NGHỊ ĐỊNH 373/2026/NĐ-CP: KHUNG PHÁP LÝ MỚI VỀ CHUYỂN ĐƠN VỊ SỰ NGHIỆP CÔNG LẬP THÀNH DOANH NGHIỆP
-
 NGHỊ ĐỊNH 365/2026/NĐ-CP: KHUNG PHÁP LÝ MỚI VỀ KINH DOANH XUẤT, NHẬP KHẨU GẠO TỪ 01/10/2026