TỪ NGÀY 15/12/2026: BÃI BỎ 02 THÔNG TƯ LIÊN QUAN ĐẾN THANH TOÁN TIỀN NGHỈ PHÉP NĂM – NHỮNG VẤN ĐỀ DOANH NGHIỆP CẦN LƯU Ý
Ngày 28/10/2026, Bộ Tài chính ban hành Thông tư số 158/2026/TT-BTC về việc bãi bỏ một số văn bản quy phạm pháp luật thuộc thẩm quyền của Bộ trưởng Bộ Tài chính. Thông tư có hiệu lực thi hành kể từ ngày 15/12/2026.
Đáng chú ý, trong số các văn bản bị bãi bỏ có 02 Thông tư liên quan đến chế độ thanh toán tiền nghỉ phép hằng năm, bao gồm:
- Thông tư số 141/2011/TT-BTC ngày 20/10/2011 của Bộ Tài chính quy định về chế độ thanh toán tiền nghỉ phép hằng năm đối với cán bộ, công chức, viên chức và lao động hợp đồng làm việc trong các cơ quan nhà nước, đơn vị sự nghiệp công lập.
- Thông tư số 57/2014/TT-BTC ngày 06/5/2014 của Bộ Tài chính sửa đổi, bổ sung một số điều của Thông tư số 141/2011/TT-BTC.
Việc bãi bỏ 02 Thông tư nêu trên là một nội dung đáng lưu ý trong quá trình rà soát, cập nhật các quy định pháp luật liên quan đến chế độ nghỉ hằng năm. Tuy nhiên, cần phân biệt rõ phạm vi điều chỉnh của các Thông tư bị bãi bỏ với quy định về quyền nghỉ hằng năm và thanh toán tiền lương cho những ngày phép chưa nghỉ của người lao động trong doanh nghiệp.
1. Quy định về thanh toán tiền nghỉ phép năm đối với người lao động trong doanh nghiệp
Theo khoản 3 Điều 113 Bộ luật Lao động năm 2019, trường hợp người lao động thôi việc hoặc bị mất việc làm mà chưa nghỉ hằng năm hoặc chưa nghỉ hết số ngày nghỉ hằng năm thì được người sử dụng lao động thanh toán tiền lương cho những ngày chưa nghỉ.
Như vậy, pháp luật hiện hành quy định nghĩa vụ thanh toán tiền lương cho những ngày nghỉ hằng năm chưa sử dụng trong hai trường hợp là người lao động thôi việc hoặc bị mất việc làm.
Đối với người lao động vẫn đang làm việc tại doanh nghiệp nhưng chưa sử dụng hết số ngày nghỉ hằng năm, pháp luật không đặt ra nghĩa vụ bắt buộc người sử dụng lao động phải thanh toán bằng tiền cho những ngày nghỉ chưa sử dụng.
Tuy nhiên, trên cơ sở nguyên tắc khuyến khích những thỏa thuận có lợi hơn cho người lao động, doanh nghiệp có thể thỏa thuận với người lao động hoặc xây dựng chính sách nội bộ cho phép thanh toán tiền đối với số ngày phép chưa nghỉ. Việc áp dụng cần được quy định rõ ràng, thống nhất và bảo đảm quyền lợi của các bên.
2. Nguyên tắc xác định tiền lương thanh toán cho những ngày phép chưa nghỉ
Bên cạnh việc xác định các trường hợp được thanh toán, doanh nghiệp cũng cần lưu ý đến căn cứ tính tiền lương đối với những ngày nghỉ hằng năm chưa sử dụng.
Theo khoản 3 Điều 67 Nghị định số 145/2020/NĐ-CP, tiền lương làm căn cứ thanh toán cho người lao động đối với những ngày chưa nghỉ hằng năm hoặc chưa nghỉ hết số ngày nghỉ hằng năm theo khoản 3 Điều 113 Bộ luật Lao động là tiền lương theo hợp đồng lao động của tháng trước liền kề tháng người lao động thôi việc hoặc bị mất việc làm.
Do đó, khi thực hiện thủ tục chấm dứt hợp đồng lao động, doanh nghiệp cần xác định chính xác số ngày nghỉ hằng năm mà người lao động được hưởng, số ngày đã sử dụng và số ngày còn lại để thực hiện nghĩa vụ thanh toán theo quy định.
Việc xác định không đầy đủ số ngày phép hoặc áp dụng không đúng căn cứ tiền lương có thể dẫn đến tranh chấp về quyền lợi của người lao động khi chấm dứt quan hệ lao động.
3. Việc bãi bỏ 02 Thông tư có ảnh hưởng đến quyền lợi của người lao động trong doanh nghiệp không?
Thông tư số 141/2011/TT-BTC và Thông tư số 57/2014/TT-BTC là các văn bản quy định về chế độ thanh toán tiền nghỉ phép hằng năm áp dụng đối với cán bộ, công chức, viên chức và lao động hợp đồng làm việc trong cơ quan nhà nước, đơn vị sự nghiệp công lập.
Trong khi đó, chế độ nghỉ hằng năm và thanh toán tiền lương cho những ngày nghỉ chưa sử dụng của người lao động trong doanh nghiệp được điều chỉnh trực tiếp bởi Bộ luật Lao động năm 2019 và các văn bản hướng dẫn thi hành.
Vì vậy, việc bãi bỏ 02 Thông tư kể từ ngày 15/12/2026 không đồng nghĩa với việc bãi bỏ quyền được thanh toán tiền lương cho những ngày phép chưa nghỉ của người lao động trong doanh nghiệp.
Doanh nghiệp vẫn có trách nhiệm bảo đảm chế độ nghỉ hằng năm và thực hiện thanh toán tiền lương cho những ngày phép chưa nghỉ khi phát sinh các trường hợp thuộc diện bắt buộc theo quy định pháp luật.
4. Một số lưu ý dành cho doanh nghiệp
Để bảo đảm tuân thủ quy định pháp luật lao động và hạn chế những tranh chấp có thể phát sinh, doanh nghiệp cần chủ động rà soát, cập nhật các chính sách quản lý và sử dụng ngày nghỉ hằng năm của người lao động.
Cụ thể, doanh nghiệp cần thiết lập cơ chế theo dõi số ngày nghỉ phép của từng người lao động; xác định chính xác thời gian làm việc được tính hưởng phép năm; đồng thời thực hiện đầy đủ nghĩa vụ thanh toán đối với những ngày nghỉ chưa sử dụng khi người lao động thôi việc hoặc bị mất việc làm.
Bên cạnh đó, doanh nghiệp cần quy định rõ về trình tự đăng ký nghỉ phép, thời điểm sử dụng phép năm, việc nghỉ gộp và chính sách xử lý ngày phép chưa sử dụng trong nội quy, quy chế lao động hoặc các thỏa thuận có liên quan.
Trường hợp doanh nghiệp có chính sách thanh toán tiền đối với những ngày phép chưa nghỉ cho người lao động đang tiếp tục làm việc, cần xác định cụ thể điều kiện áp dụng, phương pháp tính và thời điểm thanh toán nhằm bảo đảm tính minh bạch và thống nhất trong quá trình thực hiện.
Việc cập nhật các văn bản pháp luật bị bãi bỏ cần được thực hiện đồng thời với việc xác định đúng phạm vi điều chỉnh và đối tượng áp dụng. Đặc biệt, đối với chế độ nghỉ hằng năm, doanh nghiệp cần phân biệt giữa nghĩa vụ thanh toán bắt buộc theo pháp luật và các chính sách phúc lợi được áp dụng trên cơ sở thỏa thuận với người lao động.
Việc xây dựng và thực hiện thống nhất các quy định về nghỉ phép không chỉ góp phần bảo đảm quyền, lợi ích hợp pháp của người lao động mà còn giúp doanh nghiệp nâng cao hiệu quả quản trị nhân sự, phòng ngừa rủi ro pháp lý và duy trì quan hệ lao động ổn định.
-------------------------------
Hãng luật chuyên tư vấn pháp lý đầu tư, kinh doanh cho doanh nghiệp tại Cần Thơ & Mekong. Đội ngũ luật sư giàu kinh nghiệm, đồng hành cùng khách hàng cập nhật kịp thời các quy định pháp luật mới nhằm phát hiện, ngăn ngừa và giảm thiểu rủi ro pháp lý cho doanh nghiệp.
CÔNG TY LUẬT CILAF & PARTNERS
 www.cilaf.vn ✉ contact@cilaf.vn
☎ 0918 185 518 - 0706 687 868
Lầu 1, số 41 Cách Mạng Tháng Tám, P. Cái Khế, TP. Cần Thơ
-
 TỪ NGÀY 15/12/2026: BÃI BỎ 02 THÔNG TƯ LIÊN QUAN ĐẾN THANH TOÁN TIỀN NGHỈ PHÉP NĂM – NHỮNG VẤN ĐỀ DOANH NGHIỆP CẦN LƯU Ý
-
 CILAF & PARTNERS HƯỞNG ỨNG NGÀY PHÁP LUẬT VIỆT NAM (09/11/2026)
-
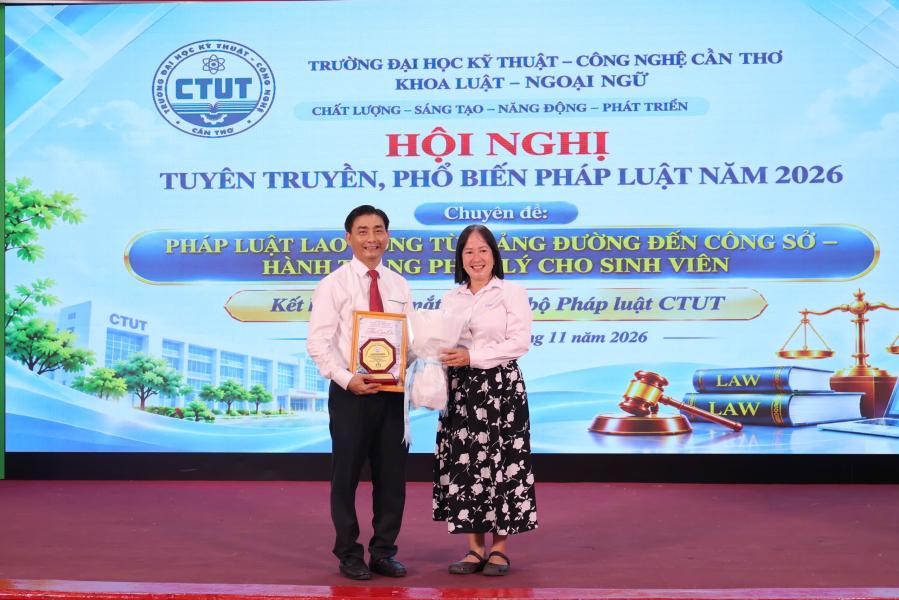 LUẬT SƯ VÕ HOÀNG TÂM - DIỄN GIẢ BÁO CÁO CHUYÊN ĐỀ “TỪ GIẢNG ĐƯỜNG ĐẾN CÔNG SỞ- HÀNH TRANG PHÁP LÝ CHO SINH VIÊN TRƯỚC KHI ĐI LÀM” TẠI TRƯỜNG ĐẠI HỌC KỸ THUẬT - CÔNG NGHỆ CẦN THƠ
-
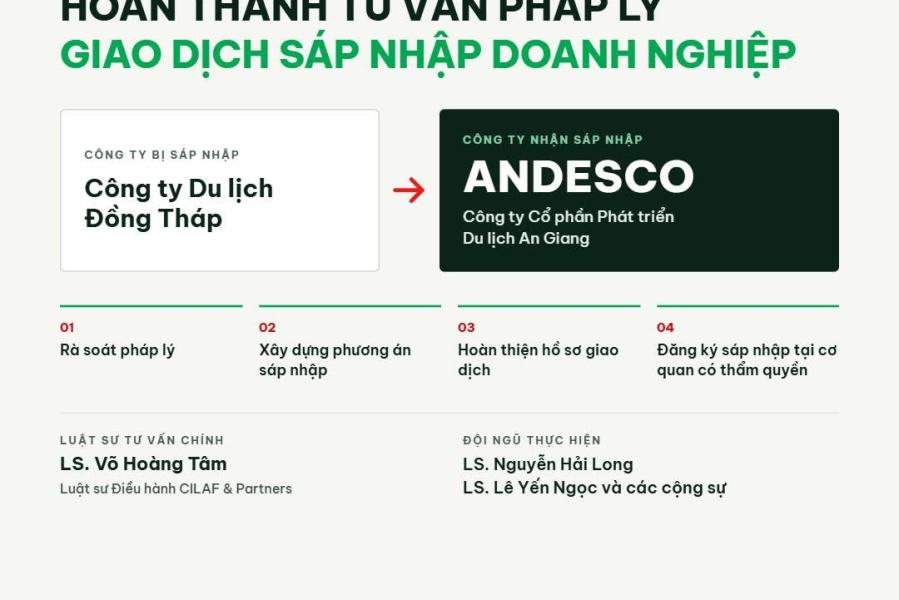 CILAF & PARTNERS HOÀN THÀNH TƯ VẤN PHÁP LÝ GIAO DỊCH SÁP NHẬP DOANH NGHIỆP
-
 NGHỊ ĐỊNH 398/2026/NĐ-CP: GIẢM 30% THUẾ THU NHẬP DOANH NGHIỆP VÀ THUẾ THU NHẬP CÁ NHÂN
-
NGHỊ ĐỊNH 398/2026/NĐ-CP: GIẢM 30% THUẾ THU NHẬP DOANH NGHIỆP VÀ THUẾ THU NHẬP CÁ NHÂN
-
 NGHỊ ĐỊNH 342/2026/NĐ-CP: QUY ĐỊNH MỚI VỀ HOẠT ĐỘNG MUA BÁN HÀNG HÓA CỦA NHÀ ĐẦU TƯ NƯỚC NGOÀI TẠI VIỆT NAM
-
 DOANH NGHIỆP CẦN HOÀN THÀNH BỔ SUNG THÔNG TIN CHỦ SỞ HỮU HƯỞNG LỢI TRƯỚC NGÀY 01/12/2026
-
 NGHỊ ĐỊNH 373/2026/NĐ-CP: KHUNG PHÁP LÝ MỚI VỀ CHUYỂN ĐƠN VỊ SỰ NGHIỆP CÔNG LẬP THÀNH DOANH NGHIỆP